TSMC 3분기를 뜯어보니 — 파운드리 독점의 진짜 구조
 TSMC 3분기를 뜯어보니 — 파운드리 독점의 진짜 구조
실적 발표날마다 TSMC 숫자를 받아 적는 습관이 있는데, 이번 3분기는 단순히 '잘 나왔다'로 끝낼 분기가 아니었습니다. 매출·순이익·가이던스 전부를 뜯어보면 이 회사의 독점이 왜 무너지지 않는지 구조가 보입니다.
돈을 버는 구조 — 팔지 않는 것이 없다
TSMC는 고객이 설계한 칩을 위탁 생산하는 파운드리 회사입니다.
핵심은 3분기 매출의 68%가 HPC(고성능컴퓨팅) 플랫폼이라는 점입니다.
스마트폰은 21%, IoT와 차량이 각 4%, DCE가 1%입니다.
AI 인프라 수요가 이 회사 매출의 3분의 2를 만들고 있는 셈입니다.
공정별로 보면 더 선명합니다. 7나노 이하 첨단공정이 웨이퍼 매출의 79%입니다.
3나노 33%, 5나노 28%, 7나노 10%이고 여기에 2나노가 램프 시작과 함께 8%를 차지했습니다.
세계 최첨단 칩의 90% 이상을 이 한 회사가 만든다는 평가가 있는데, 매출 구성표가 그 말을 숫자로 증명하는 형태입니다.
숫자로 본 실적 — 마진이 말해주는 가격결정력
3분기 매출은 NT$1조4,942억(US$467.2억)으로 전년 대비 41.2%(달러 기준) 늘었습니다.
순이익은 NT$7,631억으로 전년 대비 68.7% 증가해 6분기 연속 최고치입니다.
제가 주목한 수치는 영업이익률 58.7%입니다.
회사 자체 가이던스 상단이 58%였는데 상단을 넘겼습니다. 원가가 아니라 가격을 쥐고 있다는 뜻입니다.
매출총이익률 66.4%는 전분기보다 1.3포인트 낮아졌는데, 이유가 2나노 램프업 희석입니다.
즉 마진 하락도 '경쟁 밀림'이 아니라 '차세대 공정 확장 비용'입니다. 성격이 완전히 다릅니다.
순이익률 51.1%, 연환산 ROE 45.5% — 제조업에서 이 수준의 자본효율은 흔치 않습니다.
경쟁 구도와 해자 — 따라잡으려면 세 가지를 다 갖춰야 한다
경쟁자가 TSMC를 따라잡으려면 세 가지를 동시에 필요로 합니다. 첨단공정 수율, 물량, 그리고 첨단패키징입니다.
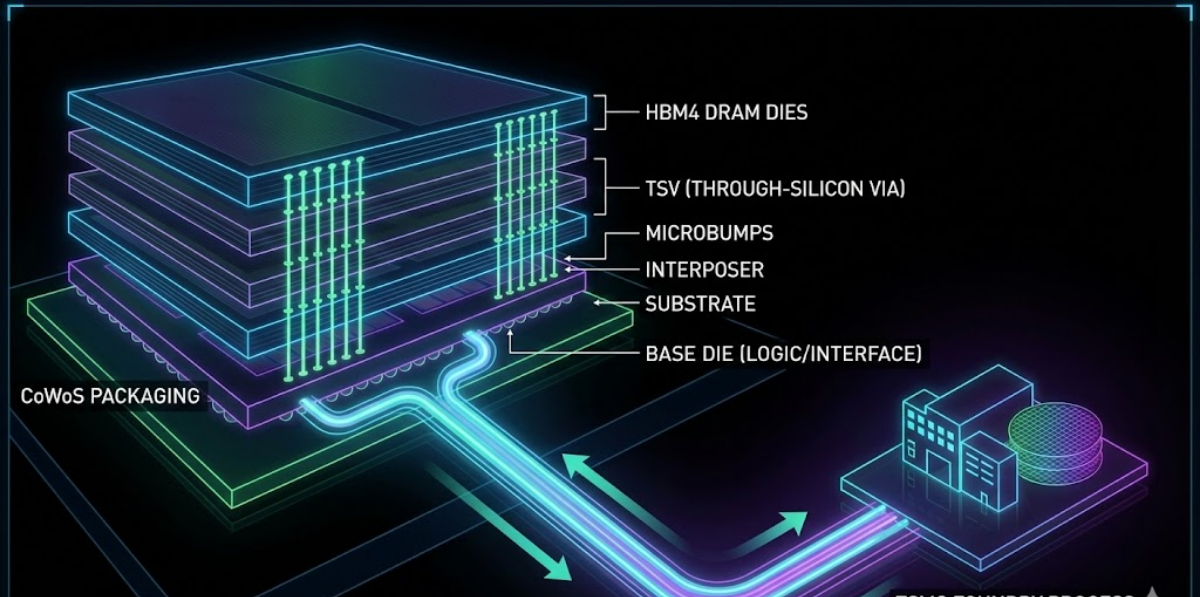
엔비디아와 애플이 핵심 공급사로 묶여 있고, AI 칩 생산에는 CoWoS 패키징 역량까지 필요합니다.
시티가 정리한 고객사 가이던스가 실감나게 보여줍니다. 엔비디아는 주문 물량 2배, AMD는 데이터센터 AI 매출 연평균 80% 이상, 브로드컴은 AI 반도체 매출 거의 2배를 전망했습니다.
고객이 2배씩 주문해도 이걸 소화할 공장이 사실상 TSMC뿐이라는 점이 해자의 본질입니다.
이걸 지키는 비용도 감당 가능한 데 있습니다. 2026년 자본지출이 US$600640억이고 20262028년엔 직전 3년보다 크게 늘린다고 했습니다.
애리조나 투자 약정만 US$2,650억이고 텍사스 확장도 검토 중입니다. 규모가 곧 진입장벽이 되는 구조입니다.
리스크와 반례 — 의존의 이면
뒤집어 보면 매출의 68%가 HPC라는 건 AI 투자 심리 하나에 실적이 흔들릴 수 있다는 뜻입니다.
실적 발표 당일 타이베이 주가가 2% 빠진 것도 회사 탓이 아니라 연준 금리 인상 우려에 따른 기술주 매도였습니다. 같은 날 삼성전자·SK하이닉스가 10% 넘게 빠졌으니 매크로 민감도는 피할 수 없는 변수입니다.
주가도 비싼 영역입니다. 10월 5일 NT$2,575로 사상 최고를 찍었고 연초 대비 55~61% 올랐습니다. 시총은 약 2조 달러로 삼성전자의 2배입니다.
'독점은 사실이지만 가격에 반영된 독점'이라는 반례가 나올 만합니다.
2나노 램프의 마진 희석이 당분간 이어질지, 텍사스·테라팹 협력이 논의 단계에서 실체화될지도 지켜봐야 합니다.
이 기업 볼 때 챙길 포인트
- ▸4분기 가이던스 US$523~543억 달성 여부 — 중앙값 기준 전년비 +58%인데 2나노 물량이 뒷받침하는지
- ▸2나노 매출 비중 — 3분기 8%에서 얼마나 빨리 올라오는지, 마진 희석이 66% 아래로 가는지
- ▸HPC 비중 — 68%에서 더 오르면 집중 리스크, 고객 다변화 신호가 나오는지
- ▸자본지출 집행 — 연간 US$600억대 CapEx가 FCF를 얼마나 압박하는지
- ▸매크로 변수 — 연준 금리 결정 시점과 AI주 변동성 확대 여부
- ▸고객사 주문 가이던스 — 엔비디아·브로드컴의 차기 분기 주문이 2배 기대를 유지하는지
정리하면 이번 분기가 보여준 건 '독점의 이유'가 단순 기술력이 아니라 수율·물량·패키징을 다 갖춘 유일한 공급처라는 점입니다.
가격결정력(영업이익률 58.7%)과 성장(매출 +41%)이 동시에 확인됐지만, HPC 68% 집중과 사상 최고가 인접 밸류에이션은 리스크로 남습니다.
계속 지켜볼 지점은 2나노 램프 속도와 고객 집중도가 완화되는지 여부라고 봅니다.
※ 이 글은 공개 정보를 바탕으로 한 개인적 분석 노트이며 투자 조언이 아닙니다. 수치는 발행 시점 기준이며 실시간 시세와 다를 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.