브로드컴 분석 노트 — AI 칩을 파는 회사가 왜 돈도 빌려주나
 브로드컴 분석 노트 — AI 칩을 파는 회사가 왜 돈도 빌려주나
AI 인프라 수혜주를 얘기하면 엔비디아만 나오는데, 최근 조정장에서 유독 눈에 밟힌 게 브로드컴입니다.
호재 같은 실적을 냈는데 주가는 고점 대비 30% 가까이 빠졌고, 시장이 걱정하는 지점이 어디인지 정리해 봤습니다.
이 회사가 돈을 버는 구조
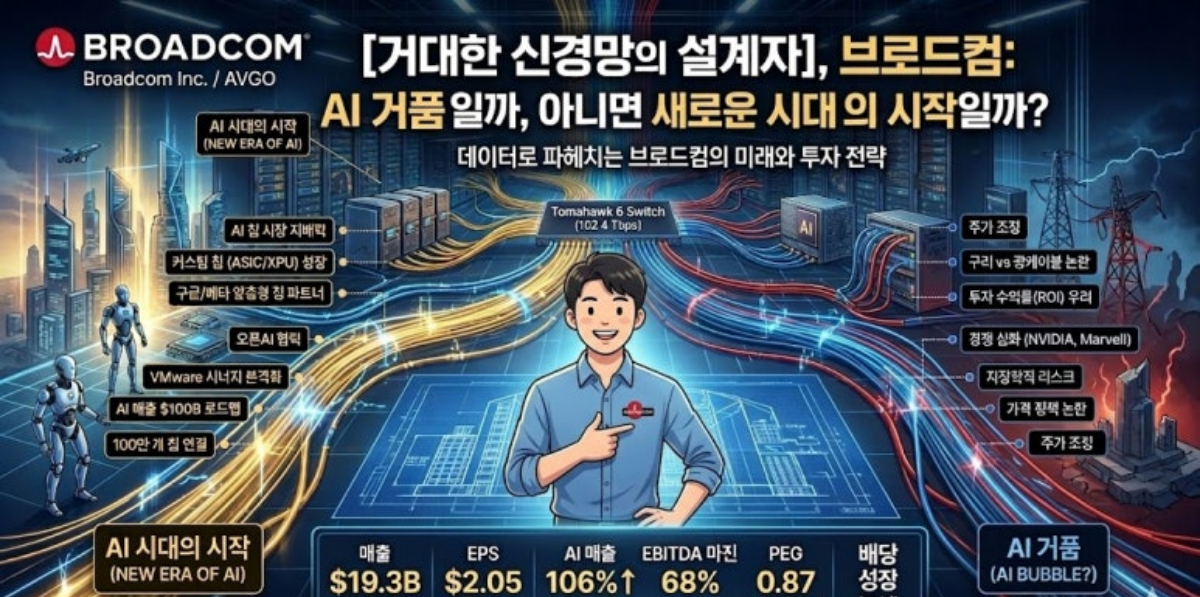
브로드컴의 성장 엔진은 커스텀 AI 가속기, 이른바 XPU와 AI 네트워킹 장비입니다.
엔비디아가 범용 GPU를 판다면, 브로드컴은 구글·OpenAI·앤트로픽 같은 프런티어 AI 랩과 함께 전용 칩을 '설계'해 주는 구조입니다.
고객이 원하는 연산에 딱 맞춘 칩을 만들어 주고, 그 칩들을 서로 연결하는 네트워킹 장비까지 함께 팝니다.
여기에 VMware를 중심으로 한 인프라 소프트웨어가 제2의 사업축입니다.
반도체가 성장을 담당하고 소프트웨어가 안정적인 구독 매출을 받치는 이중 구조가 특징입니다.
숫자로 본 실적
2026 회계연도 3분기(8월 2일 마감) 매출은 295.9억달러로 전년비 86% 성장했고 컨센서스도 상회했습니다.
Non-GAAP 영업이익은 201억달러, 순이익은 130.9억달러로 전년 대비 3배 이상 늘었습니다.
잉여현금흐름이 137억달러로 매출의 46%라는 점이 인상적입니다 — 벌어들인 매출의 절반 가까이가 현금으로 남는 구조입니다.
핵심은 AI 반도체 매출인데, 167억달러로 전년비 221% 성장했습니다.
전분기 대비로도 54% 늘어 가속이 꺾이지 않았습니다.
4분기는 AI 매출 217억달러, 전년비 236% 성장을 예고했습니다.
혹 탄 CEO는 2027 회계연도 AI 매출 1,150억달러, 2028년엔 2,300억달러까지 제시했는데 이는 2028년 컨센서스를 웃도는 수치입니다.
최근 12개월 영업마진이 약 48.6%라는 점도 눈여겨볼 부분입니다.
가격을 깎아서 주문을 따내는 공급자는 이런 마진이 나올 수 없습니다 — 고객이 브로드컴 없이는 대안을 찾기 어렵다는 방증으로 읽힙니다.
경쟁 구도와 해자
커스텀 칩 시장에서 브로드컴의 해자는 '설계 관계의 깊이'입니다.
AI 랩이 자사 모델에 맞춘 칩을 한 회사와 공동 설계하면, 그 설계가 다음 세대로 이어지는 경향이 있어 전환 비용이 높습니다.
로이터 보도로는 앤트로픽이 2027년 브로드컴의 최대 칩 설계 고객이 될 수 있다고 합니다.
OpenAI와는 10기가와트 규모의 가속기·네트워킹 협업을 2029년까지 진행하기로 돼 있습니다.
2023년 말 이후 누적 AI 반도체 매출이 약 680억달러라는 점은 이 관계가 일회성이 아니라 반복되고 있음을 보여줍니다.
엔비디아와는 직접 경쟁이라기보다 보완 영역에 가깝습니다 — GPU를 사지 않고 자체 칩을 만들려는 하이퍼스케일러가 늘수록 브로드컴이 수혜를 보는 구조입니다.
리스크와 반례 — 여기가 이번 하락의 핵심입니다
시장이 주가를 누른 이유는 실적이 아니라 '돈의 출처'입니다.
로이터가 앤트로픽 IPO 서류를 인용해 보도한 바에 따르면 브로드컴은 앤트로픽에 최대 420억달러를 대출 지원합니다.
별도로 앤트로픽용 AI 칩 관련 약 600억달러 파이낸싱, OpenAI용 약 500억달러 부채 조성이 초기 논의 단계라는 보도도 나왔습니다.
문제는 구조입니다 — 칩을 사는 고객의 돈 일부가 차입금이고, 그 대여에 공급자인 브로드컴 자신이 참여합니다.
'공급자가 돈을 빌려줘서 자기 물건을 판다'는 순환구조는 과거 통신버블 시절 벤더 파이낸싱의 데자뷔라는 지적이 나옵니다.
혹 탄 CEO 본인도 10월 13일 싱가포르 콘퍼런스에서 'AI 확장의 최대 제약은 칩이나 전력이 아니라 자본'이라고 말했습니다.
심지어 AI 투자자 상당수가 '카지노에 있는 것과 같다'고 발언했는데, 최고 수혜 기업의 CEO가 이 말을 했다는 자체가 시그널입니다.
고객 집중도 리스크입니다 — 수요가 소수 AI 랩에 몰려 있고, 이들의 수익성은 아직 검증 단계입니다.
AI 랩이 차입을 지속할 수 있어야 브로드컴의 매출도 지속된다는 조건부 수요인 셈입니다.
4분기 가이던스 348억달러가 컨센서스 350.3억을 소폭 밑돈 것도 기대치 대비 실망 재료였습니다.
앞으로 볼 지표
이 종목을 추적할 때 챙길 포인트를 정리하면 이렇습니다.
- ▸4분기 AI 반도체 매출이 예고한 217억달러에 도달하는지 — 가속 유지 여부가 첫 확인점입니다
- ▸앤트로픽·OpenAI 파이낸싱 패키지의 실제 성사 규모와 조건 — 보도 수치와 실제 집행액의 괴리를 봐야 합니다
- ▸혹 탄이 제시한 2027년 AI 매출 1,150억달러 경로 — 분기별 진척이 이 목표의 신뢰도를 가릅니다
- ▸OpenAI·앤트로픽 등 고객사의 매출·조달 뉴스 — 고객의 지불 능력이 곧 브로드컴의 수요입니다
- ▸VMware 포함 인프라 소프트웨어의 성장 — 반도체 변동성을 완충하는 축이라 분기별 추이를 봅니다
정리하면, 브로드컴은 실적만 보면 흠잡을 데 없는 AI 인프라 수혜주입니다.
다만 이번 조정은 '수요의 질'에 대한 질문이고, 핵심은 실적 숫자보다 고객 파이낸싱 구조가 얼마나 지속 가능한가입니다.
매출 성장률만큼 그 돈이 어디서 오는지를 함께 보는 게 이 종목을 읽는 관점이라고 생각합니다.
※ 이 글은 공개 정보를 바탕으로 한 개인적 분석 노트이며 투자 조언이 아닙니다. 수치는 발행 시점 기준이며 실시간 시세와 다를 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.